Skład celny i powrotny wywóz: jak przechować towar spoza UE bez płacenia cła z góry
Opublikowano 24 października 2026 · 9 min czytania · Cło
Towar sprowadzany do UE spoza Unii zwykle płaci cło i podatek VAT z tytułu importu w chwili
dopuszczenia do obrotu. Jeśli jednak towar jest tylko w przejeździe — kupiony w jednej części
świata, przechowany w Europie i odsprzedany odbiorcy spoza UE — płacenie tych należności
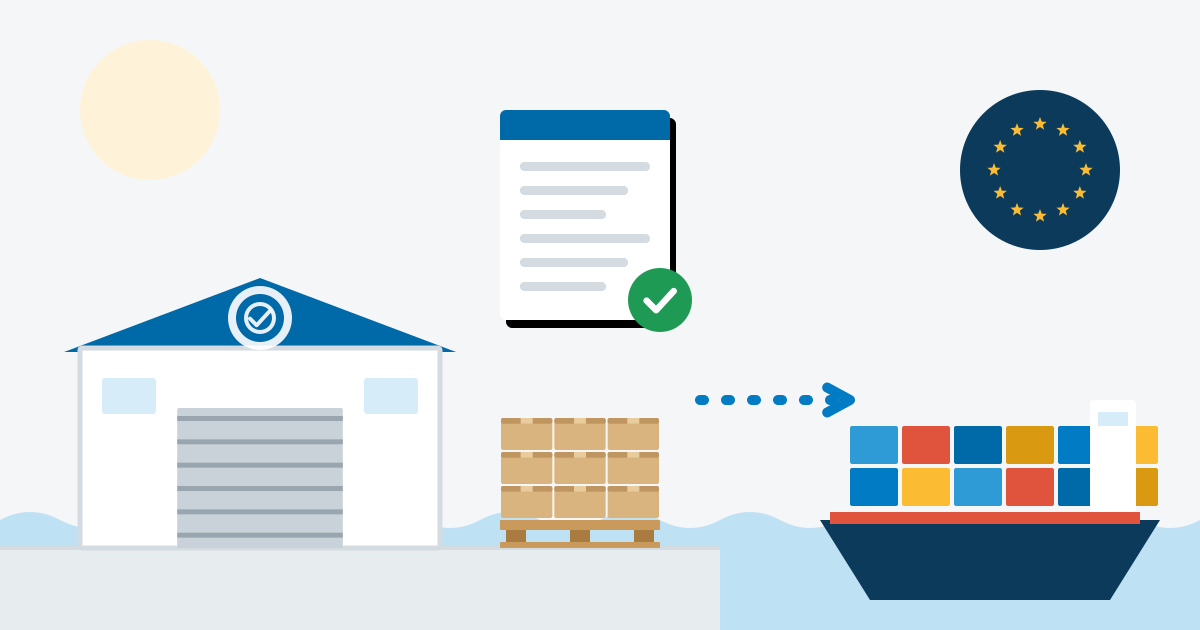
z góry niepotrzebnie zamraża gotówkę. Właśnie temu służy skład celny. Towar nieunijny można
przechowywać pod dozorem celnym z zawieszonym cłem i VAT, a jeśli opuści UE, należności te
w ogóle nie powstaną.
Informacje ogólne, nie porada prawna ani podatkowa. Procedury celne zależą od
rodzaju towaru, jego pochodzenia, pozwolenia, jakie ma skład, i praktyki krajowej, a przepisy się
zmieniają. Zanim na nich oprzesz transakcję, potwierdź szczegóły u agencji celnej lub w urzędzie
celno-skarbowym.
Czym jest skład celny
W Unijnym kodeksie celnym składowanie celne to jedna z „procedur specjalnych” (należy do
kategorii składowanie, obok wolnych obszarów celnych). Pozwala przechowywać
towary nieunijne — czyli takie, których nie dopuszczono jeszcze do obrotu
w UE — w miejscach zatwierdzonych przez organy celne, bez obowiązku zapłaty cła, VAT
z importu ani innych należności przywozowych na czas składowania. Towar pozostaje pod dozorem
celnym aż do zakończenia procedury.
Sam skład musi mieć pozwolenie. W uproszczeniu są dwa rodzaje:
Publiczne składy celne prowadzone przez prowadzącego skład (często firmę
logistyczną lub spedycyjną) i dostępne dla każdego przedsiębiorcy, który chce w nich
przechować towar.
Prywatne składy celne przeznaczone do składowania własnych towarów
posiadacza pozwolenia — zwykle korzystają z nich importerzy i handlowcy z regularnymi
wolumenami.
Skład celny to nie to samo co skład podatkowy (akcyzowy). Skład podatkowy zawiesza pobór
akcyzy od alkoholu, wyrobów tytoniowych i energetycznych — niezależnie od tego, czy są unijne,
czy nie. Piwo czy wyroby spirytusowe mogą wymagać obu rozwiązań. Stronę akcyzową opisuje poradnik
o zawieszeniu poboru akcyzy.
Dlaczego kupujący korzystają z niego przy powrotnym wywozie
Skład celny a natychmiastowe dopuszczenie do obrotu
Pytanie
Dopuszczenie do obrotu od razu po przywozie
Objęcie procedurą składu celnego
Kiedy płaci się cło i VAT z importu?
Przy dopuszczeniu do obrotu, zanim towar można sprzedać.
Dopiero jeśli i kiedy towar zostanie później dopuszczony do obrotu.
Towar wywożony z powrotem poza UE
Cło już zapłacone; ewentualny zwrot, o ile w ogóle możliwy, wymaga osobnego wniosku.
Od wywiezionego towaru nie powstaje cło ani VAT z importu.
Sprzedaż mniejszymi partiami na różne rynki
Należności płaci się od całej przesyłki naraz.
Należności powstają tylko od części dopuszczonej do obrotu w UE; reszta może wyjechać.
Środki polityki handlowej UE
Stosuje się je przy dopuszczeniu do obrotu.
Co do zasady stosuje się je przy dopuszczeniu, a nie w trakcie składowania.
Dla hurtownika korzyść to przede wszystkim płynność finansowa i elastyczność: towar może czekać
blisko europejskich portów i tras drogowych, aż ustalisz ostatecznego odbiorcę, kierunek czy cenę,
a każda część przesyłki jest rozliczana według tego, dokąd ostatecznie trafi.
Jak długo towar może leżeć i co wolno z nim robić
Unijny kodeks celny nie przewiduje ogólnego limitu czasu składowania celnego,
choć w szczególnych przypadkach organ celny może wyznaczyć termin, a prowadzący skład policzy opłatę
za każdy tydzień przechowywania. Przy żywności i napojach realną granicą jest zwykle termin
przydatności — zobacz poradnik o
dacie minimalnej trwałości
i pozostałym terminie.
W trakcie składowania dozwolone są tylko zwykłe czynności: takie, które pozwalają
zachować towar, poprawić jego wygląd lub jakość handlową albo przygotować go do dystrybucji
lub odsprzedaży. Typowe przykłady to sortowanie, przepakowanie, dzielenie przesyłek, paletyzacja
i etykietowanie. Wszystko, co zmienia towar w inny produkt, jest już przetwarzaniem i wymaga innej
procedury. Niektóre czynności potrzebują wcześniejszej zgody, więc uzgodnij je z prowadzącym skład,
zanim towar dotrze.
Zabezpieczenie, ewidencja i odpowiedzialność
Zabezpieczenie. Skoro cło i VAT są zawieszone, organ celny zwykle wymaga
zabezpieczenia pokrywającego potencjalny dług celny. W składzie publicznym często organizuje je
prowadzący skład lub agencja celna; koszt zależy od wartości towaru i stawki cła.
Ewidencja. Posiadacz pozwolenia musi prowadzić ewidencję pozwalającą organom
celnym prześledzić każdy ruch towaru do składu, w jego obrębie i ze składu.
Odpowiedzialność. Obowiązki spoczywają na posiadaczu pozwolenia i na
uprawnionym do procedury (tym, kto objął towar procedurą). Jeśli towar zginie albo warunek
zostanie naruszony, może powstać dług celny — dlatego wiedz, którą z tych ról pełnisz
w umowie.
Dokumenty. Faktura handlowa, specyfikacja (packing list), dokument przewozowy
i dowód pochodzenia są potrzebne zarówno przy przyjęciu towaru, jak i przy wyjściu. Typowy
zestaw wymienia lista
kontrolna dokumentów eksportowych.
Jak kończy się procedura
Towar opuszcza skład celny na jeden z kilku sposobów:
Powrotny wywóz. Towar zgłasza się do powrotnego wywozu i opuszcza obszar
celny UE. Nie nalicza się od niego cła ani VAT z importu. Wyprowadzenie potwierdzane jest
elektronicznie i to potwierdzenie jest dowodem, że towar faktycznie wyjechał.
Dopuszczenie do obrotu. Jeśli jednak zdecydujesz się sprzedać towar w UE,
zgłaszasz go do dopuszczenia do obrotu i dopiero wtedy płacisz cło i VAT z importu.
Inna procedura specjalna. Towar może pojechać w tranzycie do portu lub
innego składu albo zostać objęty uszlachetnianiem czynnym — bez płacenia cła po
drodze.
To reguła Incoterms w umowie sprzedaży decyduje, kto organizuje i opłaca każdy z tych kroków.
Możliwe warianty opisuje poradnik o
Incoterms dla kupujących FMCG.
Kiedy skład celny nie jest rozwiązaniem
Procedura dotyczy towarów nieunijnych. Produkty wytworzone w UE albo już dopuszczone do obrotu to
towary unijne: przemieszczają się w Unii swobodnie, a przy eksporcie VAT rozlicza się według zasad
stawki 0% opisanych w poradniku o VAT
w eksporcie z Polski, a nie przez skład celny. Na krótkie przetrzymanie w porcie może wystarczyć
czasowe składowanie, a jeśli towar ma być przetwarzany, lepiej sprawdzi się uszlachetnianie czynne.
Agencja celna podpowie, która procedura pasuje do Twojego łańcucha dostaw.
Co nam podać
Jeśli planujesz przepływ z powrotnym wywozem, napisz, o jakie produkty chodzi, skąd będą
pochodzić, dokąd mają trafić i jaką regułę Incoterms bierzesz pod uwagę. Powiemy, co możemy
dostarczyć i na jakich warunkach, i potwierdzimy to na piśmie. Za zamówienia płaci się przelewem
w EUR lub USD: zaliczka, a saldo przed wydaniem towaru.
Co sprawdzić przed podpisaniem listu CMR, jak wpisać skuteczne zastrzeżenie, terminy 7 i 21 dni, limit odpowiedzialności przewoźnika i dokumenty do reklamacji.